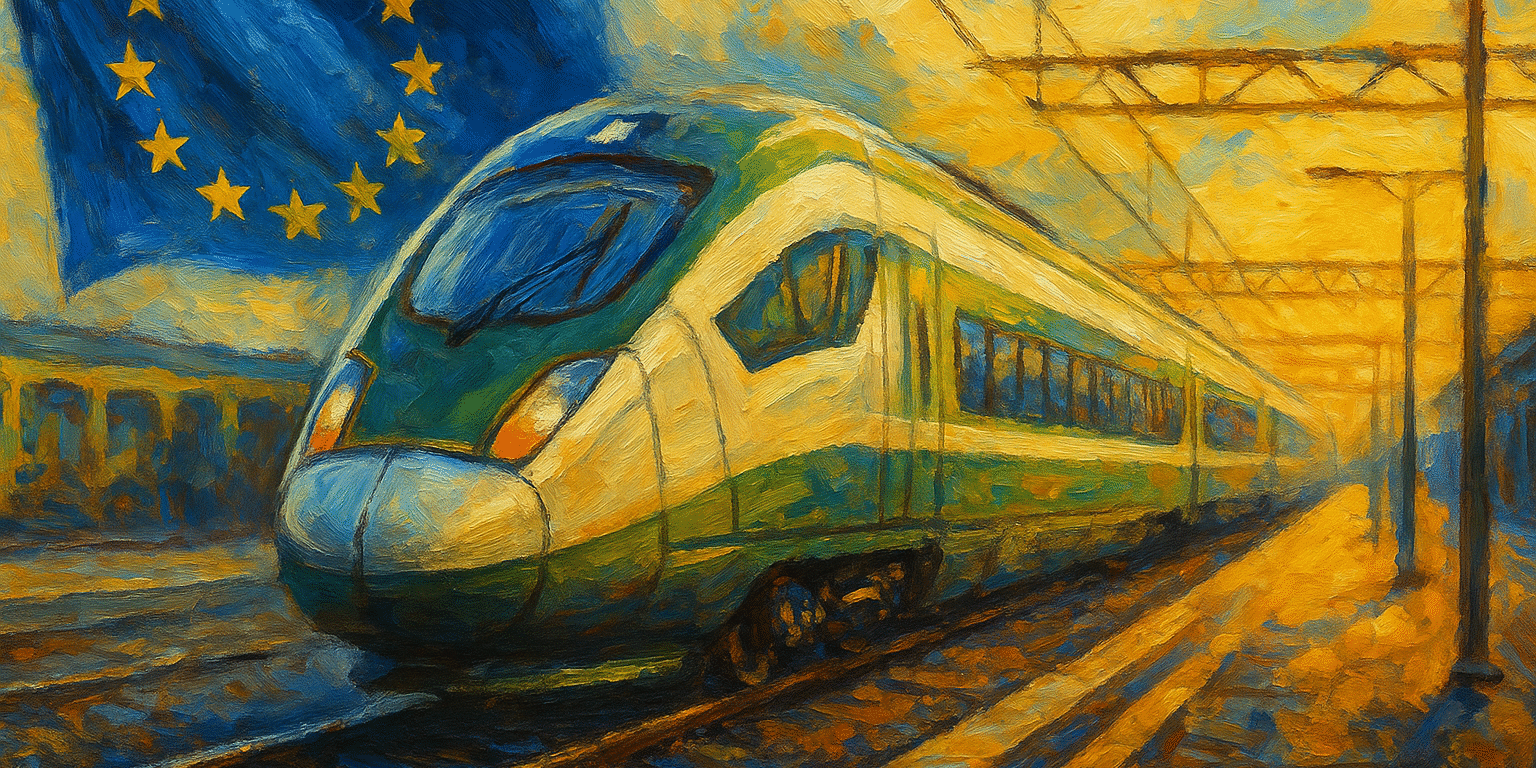
🚆 Залізнична система Європейського Союзу поступово відходить від наслідків пандемії COVID-19, реагує на безпекові виклики внаслідок повномасштабної війни Росії проти України та нарощує зусилля з дотримання кліматичних цілей ЄС. Дев’ятий звіт Європейської Комісії про стан ринку залізничного транспорту дає нам не лише аналітичну картину змін, а й практичні орієнтири для майбутньої інтеграції України в загальноєвропейський залізничний простір.
🔧 Основні тенденції:
- Зростання обсягів пасажирських перевезень: у 2022 році на 35,7% у порівнянні з 2021 роком, однак обсяги все ще залишаються на 18% нижчими за допандемійний рівень.
- Скорочення вантажних перевезень: зменшення на 5,9% через енергетичну кризу та порушення логістики внаслідок війни в Україні.
- Зростання інвестицій в інфраструктуру: у 2021–2022 роках частка витрат на залізничну інфраструктуру у державах-членах ЄС зросла до 27% — найвищого рівня за останні 5 років.
- Посилення конкуренції: розвиток внутрішньої комерційної конкуренції у сфері пасажирських перевезень, особливо в Італії, Франції, Іспанії та Швеції.
🇺🇦 Що це означає для України?
1. Пріоритет інвестицій у залізничну інфраструктуру
Європейська практика демонструє, що саме інфраструктура — ключ до ефективності. Україні варто активізувати оновлення колій, особливо стандарту 1435 мм, що сприятиме інтеграції до ініціативи «Solidarity Lanes» та логістиці з ЄС.
2. Впровадження цифрових стандартів
Реалізація стандартів TAF/TAP TSI, які дозволяють обмін даними в реальному часі між операторами та інфраструктурними менеджерами, має стати одним із кроків до цифрової сумісності з європейським ринком.
3. Механізми прозорості та ефективності
Регламент (ЄС) 1370/2007 передбачає чіткі правила щодо звітності та обґрунтованості державної допомоги при укладанні договорів на надання послуг (PSO). Українське законодавство потребує адаптації в цій частині.
4. Розвиток відкритої конкуренції
Відсутність поділу функцій у структурі «Укрзалізниці» (регулятор, оператор, інфраструктура) стримує конкуренцію. Європейський досвід вимагає інституційного розмежування.
📊 Порівняльні дані: Україна vs ЄС
- Частка пасажирських перевезень: у країнах ЄС у 2022 році середній показник становив 7,1%, в Україні за оцінками 2023 року — близько 5%.
- Частка вантажних перевезень: у ЄС — 17,3%, тоді як в Україні — орієнтовно 40%, що свідчить про надвисоке навантаження на вантажний сегмент.
- Частка інвестицій у залізничну галузь: у ЄС залізниця отримала 27% загального обсягу транспортних інвестицій, тоді як в Україні — близько 17%.
🛠 Рекомендації від Нацдорякість:
- Гармонізувати українське законодавство із Четвертим залізничним пакетом ЄС.
- Впровадити положення Регламенту (ЄС) 913/2010 щодо створення вантажних залізничних коридорів TEN-T.
- Встановити прозорі механізми укладання договорів PSO для приміських та міжміських маршрутів.
- Залучати інструменти фінансування ЄС: InvestEU, CEF, Green Deal.
- Інституційно розділити функції оператора, інфраструктурного менеджера та регулятора.
📣 Висновок
Звіт Європейської Комісії — не просто аналіз для Брюсселя. Це практичний орієнтир для України. Ми маємо шанс не лише відновити залізницю, а й створити сучасну модель управління, сумісну з європейськими стандартами.
🟦🟨 Україна — частина європейського залізничного майбутнього. Працюємо над цим щодня разом із Комітетом Верховної Ради України з питань транспорту та інфраструктури.
🔗 Джерело:
9-й звіт Європейської Комісії про розвиток ринку залізничного транспорту (Rail Market Monitoring Report 2025)
📌 Матеріал підготовлено в межах діяльності Інформаційного хабу «Нацдорякість» — офіційного партнера Комітету ВРУ з питань транспорту та інфраструктури.